Domain zahlungswillig.de kaufen?
Wir ziehen mit dem Projekt
zahlungswillig.de um.
Sind Sie am Kauf der Domain
zahlungswillig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahlungswillig.de kaufen?
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
Ähnliche Suchbegriffe für Fondsgebundene
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
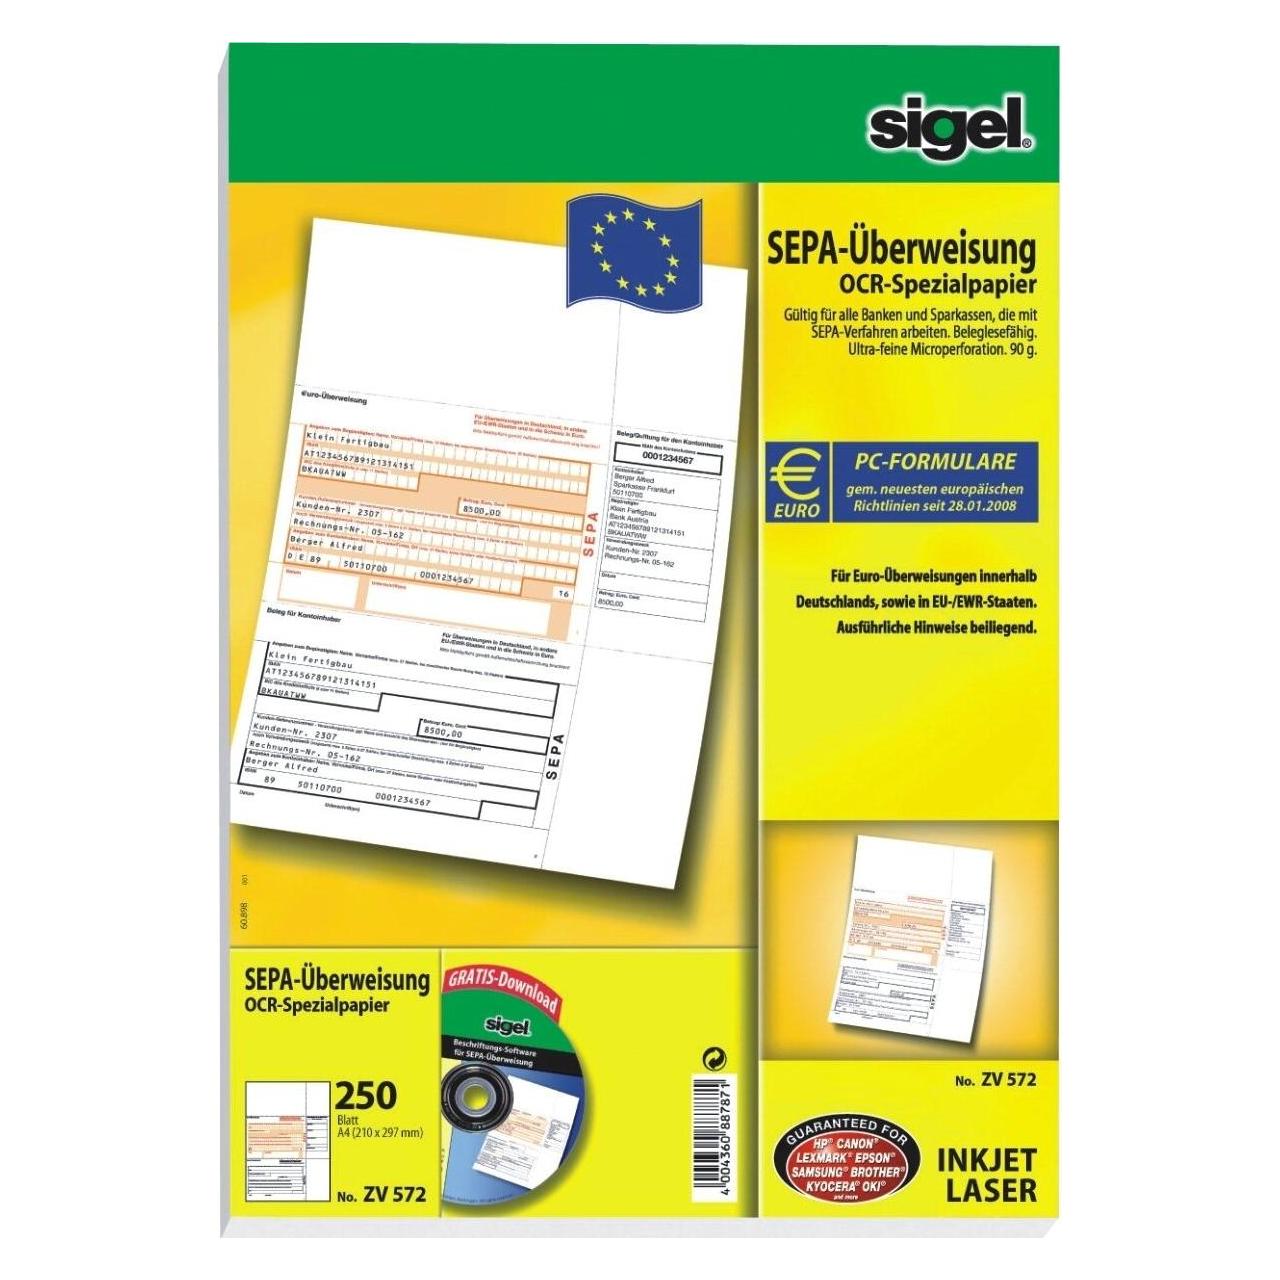
Sigel Bankformulare ZV572, SEPA-Überweisung, A4, 250 StückEuro-Überweisungen für Deutschland, EU-/EWR-Staaten und Schweiz OCR-Spezialpapier Geeignet für alle InkJet- und Laser-Drucker Mit Mikroperforation Gemäß den Richtlinien des deutschen Kreditgewerbes Gültig für alle Banken und Sparkassen Merkmale: Ausführung: SEPA-Überweisung Blatt pro Pack: 250 Blatt geeignet für: Deutschland, EU-Staaten weitere Produktinformationen: Format: A4 Grammatur: 90 g/m² geeignet für: InkJet- und Laserdrucker Made in Germany36,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Riester-Rente?
Eine fondsgebundene Riester-Rente ist eine Form der privaten Altersvorsorge, bei der die eingezahlten Beiträge in Investmentfonds angelegt werden. Im Gegensatz zu einer klassischen Riester-Rente, bei der das Geld in sichere Anlageformen wie Sparbücher oder Rentenversicherungen fließt, bietet die fondsgebundene Variante die Chance auf höhere Renditen, birgt jedoch auch ein höheres Risiko. Der Anleger kann in der Regel aus verschiedenen Fonds wählen und somit sein Anlagerisiko individuell steuern. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
-
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **

Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Riester-Rente?
Eine fondsgebundene Riester-Rente ist eine Form der privaten Altersvorsorge, bei der die eingezahlten Beiträge in Investmentfonds angelegt werden. Im Gegensatz zu einer klassischen Riester-Rente, bei der das Geld in sichere Anlageformen wie Sparbücher oder Rentenversicherungen fließt, bietet die fondsgebundene Variante die Chance auf höhere Renditen, birgt jedoch auch ein höheres Risiko. Der Anleger kann in der Regel aus verschiedenen Fonds wählen und somit sein Anlagerisiko individuell steuern. **
Ähnliche Suchbegriffe für Fondsgebundene
-
Sigel Bankformulare ZV572, SEPA-Überweisung, A4, 250 StückEuro-Überweisungen für Deutschland, EU-/EWR-Staaten und Schweiz OCR-Spezialpapier Geeignet für alle InkJet- und Laser-Drucker Mit Mikroperforation Gemäß den Richtlinien des deutschen Kreditgewerbes Gültig für alle Banken und Sparkassen Merkmale: Ausführung: SEPA-Überweisung Blatt pro Pack: 250 Blatt geeignet für: Deutschland, EU-Staaten weitere Produktinformationen: Format: A4 Grammatur: 90 g/m² geeignet für: InkJet- und Laserdrucker Made in Germany36,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
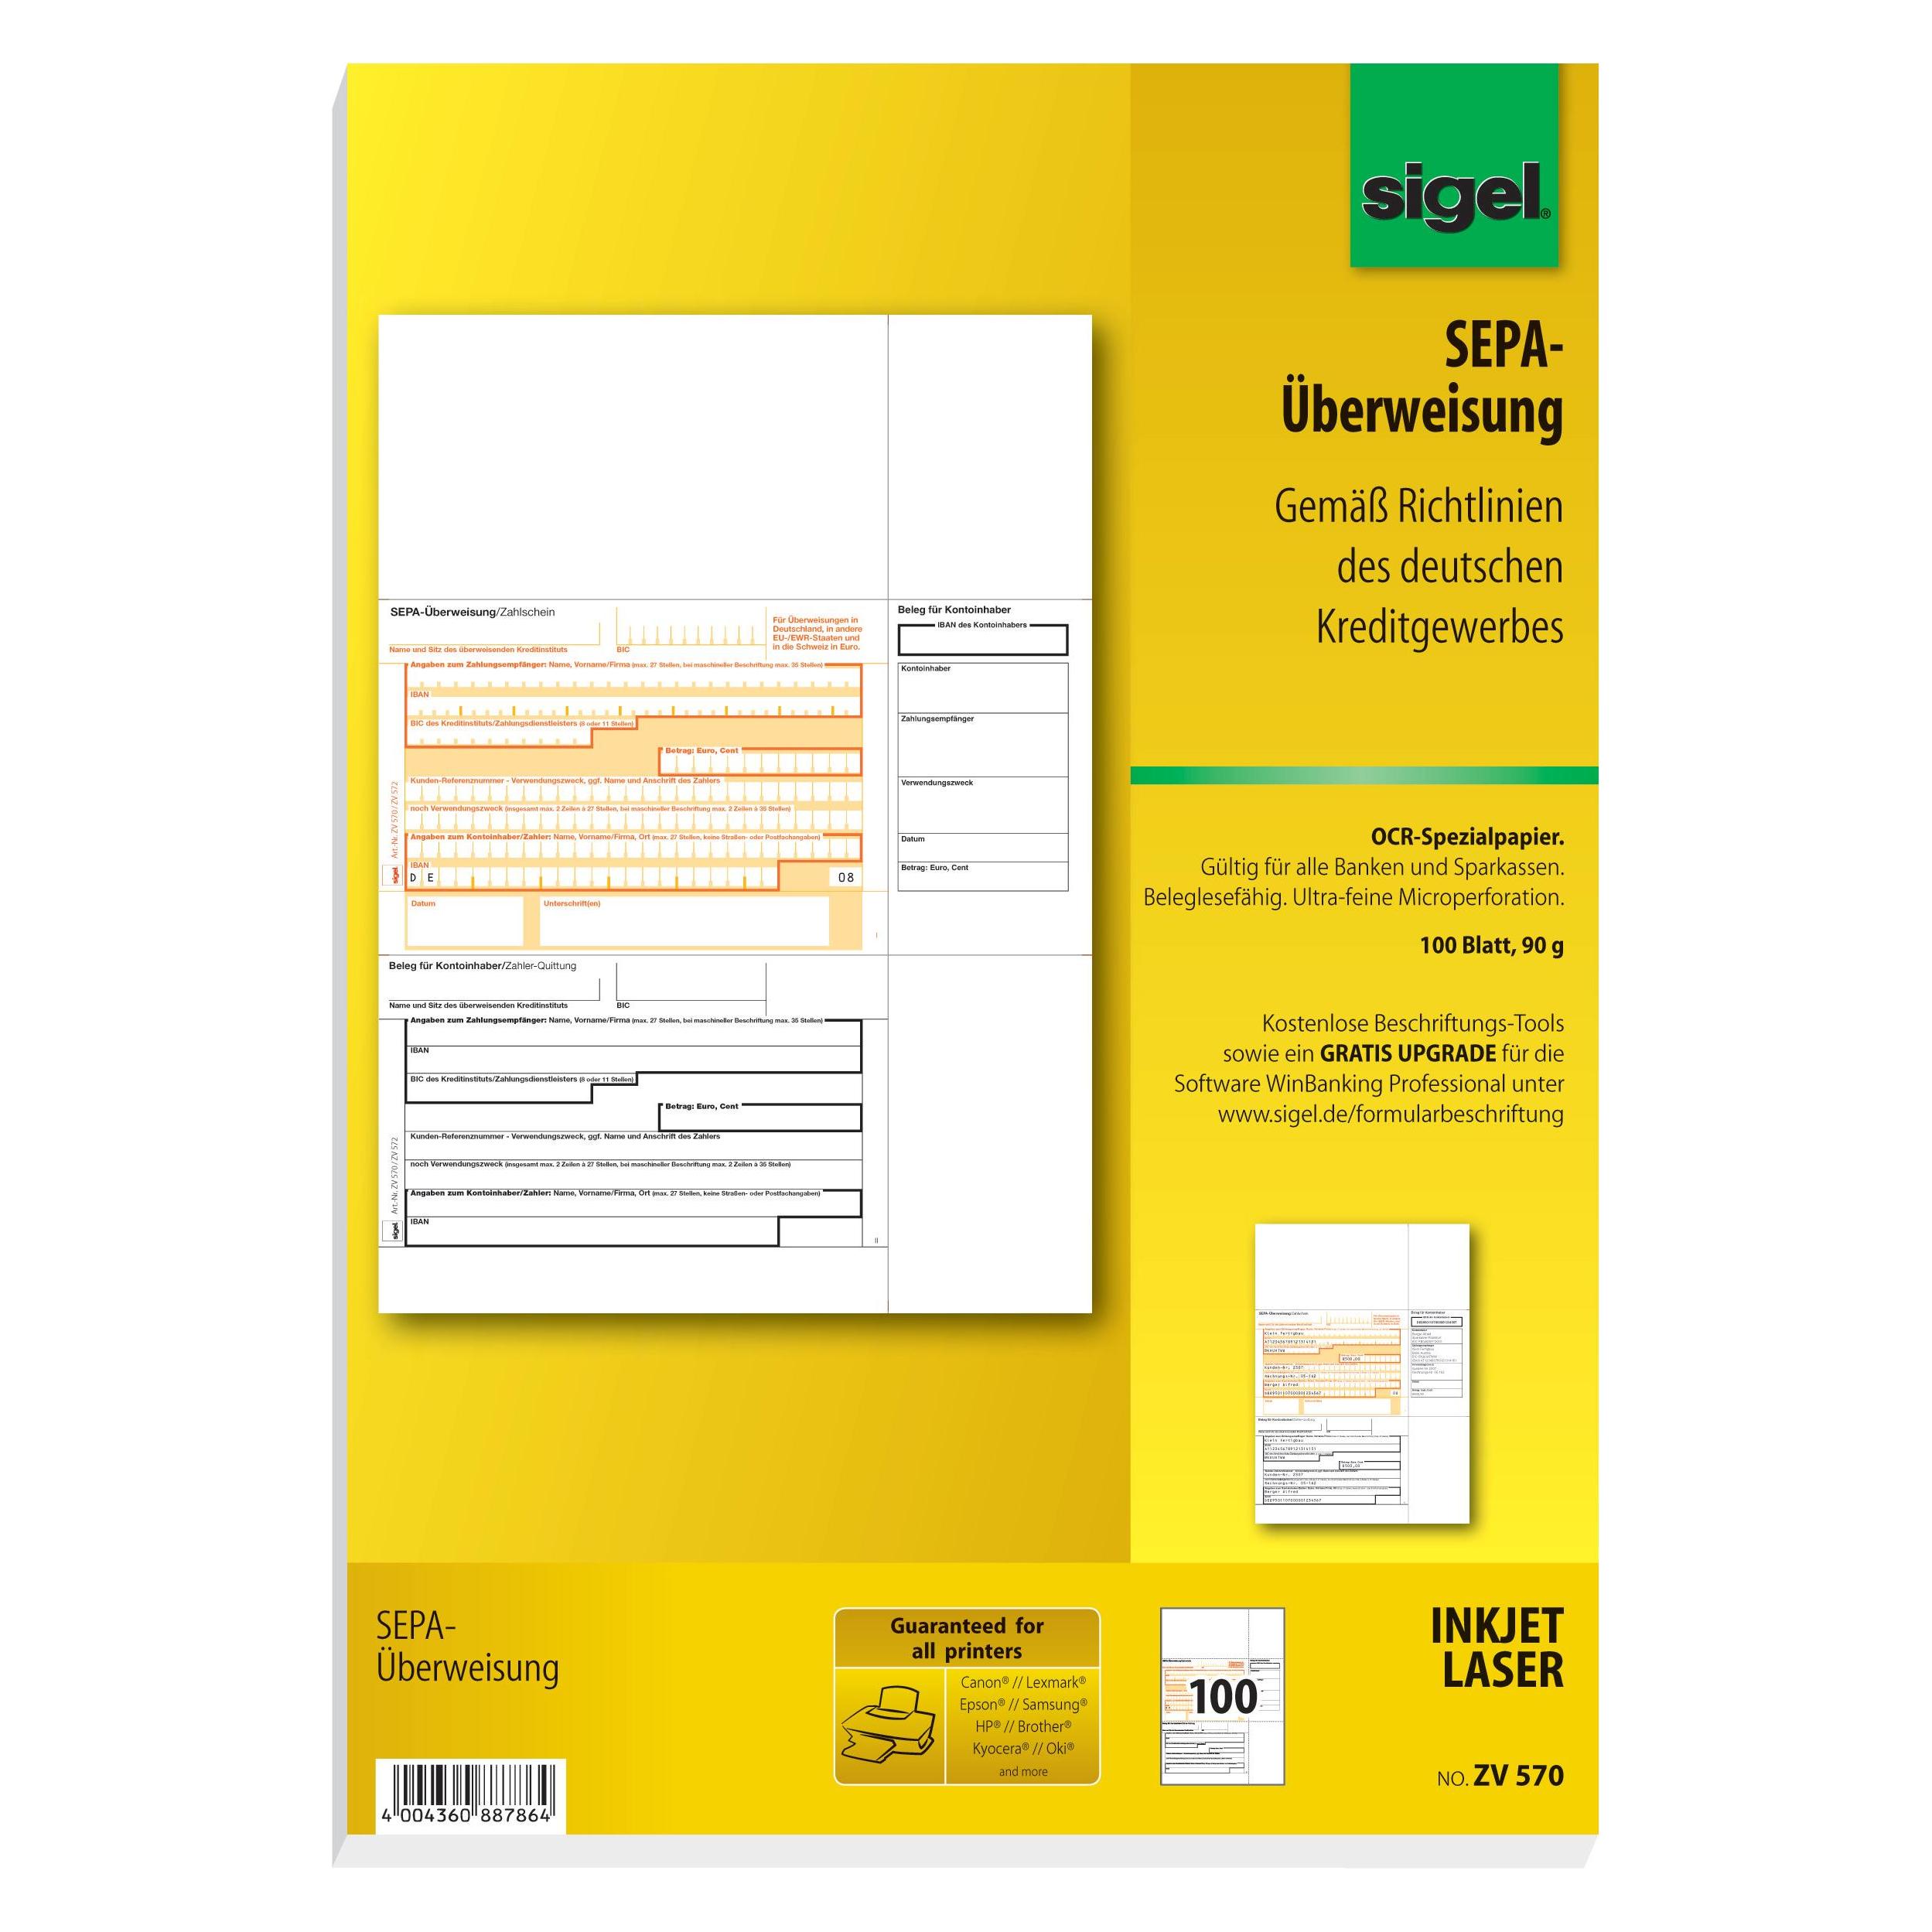
PC-SEPA-Überweisung sigel® ZV570, 100 Stück* zum Ausfüllen mit PC und Drucker * für Überweisungen in Deutschland, in EU-/EWR-Staaten und in die Schweiz in Euro * gültig für alle Banken und Sparkassen * garantiert leichtes Abtrennen und exakte Kanten wie geschnitten dank ultra-feiner Mikroperforation * geeignet für alle InkJet- und Laserdrucker * Format: DIN A4 * Papier: 90 g/qm26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
-
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.